
油脂油料11月报:天气因素待发酵,油脂分化
2026-11-02 · mqjx3.com
1.USDA八月供需报告将美豆新作单产上调至53.1蒲式耳/英亩,定下了美豆丰产+增产的基调,而目前巴西 大豆 种植工作较往年偏快,反映产区天气正常,叠加雷亚尔贬值打击美豆出口前景,CBOT大豆持续承压,缺乏上行动力。 豆油 虽然成本端的支撑减弱,但 原油 走势偏强,联动油脂价格下方空间有限,在后续油厂维持高开机率的背景下,豆油将延续供过于求的格局,价格预计
1.USDA八月供需报告将美豆新作单产上调至53.1蒲式耳/英亩,定下了美豆丰产+增产的基调,而目前巴西 大豆 种植工作较往年偏快,反映产区天气正常,叠加雷亚尔贬值打击美豆出口前景,CBOT大豆持续承压,缺乏上行动力。 豆油 虽然成本端的支撑减弱,但 原油 走势偏强,联动油脂价格下方空间有限,在后续油厂维持高开机率的背景下,豆油将延续供过于求的格局,价格预计仍以震荡走势为主。
2.马棕油351万吨的创纪录高库存打击 棕榈 油近月价格,且随着印度备货结束,主销区暂难重新打开进口需求,而印尼低价销售持续挤占马棕油市场份额,接下来市场关注产地棕榈油去库进程以及厄尔尼诺的发展,从近端的供需面来看,棕榈油价格缺乏实质上行动力。
3.国内沿海油厂的 菜油 库存始终偏低,菜油现货持续处于紧平衡,现货价格较强,提振盘面价格,但十一月开始将有大量进口 菜籽 到港,菜油远月价格或承压。
油脂板块当前整体面临供应多,库存高的局面,价格缺乏实质上行动力,但原油走强对给予油脂一定的联动支撑,且无论是厄尔尼诺还是巴西产区天气因素都是接下来市场的关注重点,油脂价格下方空间有限。
风险点: 能源价格大幅波动;巴西大豆产区天气;厄尔尼诺的发展。
十月在在美豆丰产,巴西种植顺利的背景下,全球大豆供应格局转宽松给予盘面较大压力,CBOT大豆承压下行。
美国农业部十月供需报告将美豆单产上调至53.1蒲式耳/英亩,总产预估为45.62亿蒲(1.24亿吨),压榨由26.55亿蒲下调至26.46亿蒲,出口由15.20亿蒲下调至15.15亿蒲,由于总产上调较多,期末库存小幅下调至3.15亿蒲。
美国农业部公布的周度报告显示,截至10月25日当周,美国大豆收割率为79%,五年均值为77%。今年美豆收获期的天气较为正常。而十月的供需报告上调单产相当于给美豆做了丰产+增产的定性,因此CBOT大豆价格在供应压力较大的情况下走势承压。
根据美国农业部报告,中国近期持续采购美豆,其公布的周度报告也显示美豆在近段时间美豆新作的销售情况继续转好,而美国农业部也在十月供需报告中继续上调美豆的出口预期。
随着南美大豆种植工作的全面铺开,市场关注点聚焦于南美产区。
巴西国家商品供应公司(Conab)公布的数据显示截至10月23日当周,巴西大豆种植率为42.8%,去年同期34.8%,五年均值40.2%。因良好的产区天气令巴西种植工作推动较快。该机构预估巴西大豆新作播种面积同比增加1.4%,是近二十年来的最低增幅。
受厄尔尼诺的影响,巴西中南部及南部地区降水或较为充分,但东部地区或面临干旱。从目前的播种情况来看,巴西南部降水较多,但对于播种初期的作物生长较为有利。
不过近期随着卢拉连任巴西总统,造成巴西雷亚尔大幅贬值,市场对巴西财政的预期重新定价,雷亚尔出现1999年以来最大的单日跌幅。与贬值伴随而来的是,农户售粮积极性增加,因贬值之后同样的货物可以换去更多的本国货币,而巴西大豆是美豆最大的竞争对手,因此近期美豆价格持续走弱。不过目前正处于巴西旧作库存偏低的时候,巴西可供出口的大豆已经十分有限,雷亚尔贬值的影响预计持续时间有限。
目前国际大豆市场仍在交易美豆丰产+丰收的逻辑,在南美产区天气正常的情况下,CBOT大豆缺乏上行动力。
由于CBOT大豆持续走弱,豆油成本端减弱,但在原油、竞品油脂等影响下,价格下方仍存在一定支撑。
海关数据显示我国9月进口大豆1188万吨,同比下降7.7%,1-9月总共进口大豆8608吨,同比减少0.1%。钢联数据显示截至10月23日全国港口大豆库存873.9万吨,同比去年减少89万吨。
钢联数据显示,截至10月23日,全国豆油商业库存148.28万吨,同比去年增幅0.76%。由于接下来美豆到港数量较多,市场预期油厂的高开机率还将持续,豆油去库拐点将要延后。
豆油的基差依旧处于偏低位置,反映了现货供应压力较大,而近期每周50万吨进口大豆的国储拍卖节奏,也令市场上的原料供应增加,进一步从供应端压制豆油价格。
不过由于生物燃料这一枢纽,能源价格与植物油价格存在相关性,目前原 油价格走势坚挺,对豆油仍起到支撑作用。
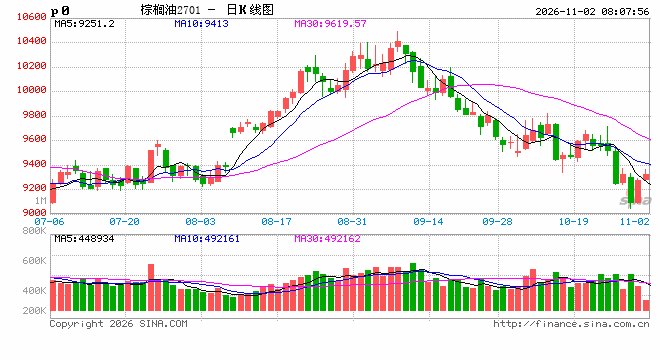
马来西亚棕榈油局月报显示9月底马棕油库存环比增加24.54%至351万吨,刷新历史高点记录,而马棕油库存高企也持续压制棕榈油价格,虽然十月之后棕榈油将进入减产周期,但库存去化压力依旧很大,近端受制于疲弱的现实,价格缺乏上行动力。
船货检验机构ITS数据显示10月1-25日马棕油出口环比增加46.9%,但十月的出口爆发源于黑海问题,导致俄罗斯葵油运输受阻,而印度正为十一月的排灯节进行备货,转而采购棕榈油。随着印度备货的结束,未来棕榈油的出口需求有限。
与此同时,印尼上调毛棕油参考价,造成印尼棕榈油的出口关税与出口专项税双双增加,在费率的增加下,为抢占市场,印尼出口商将初榨棕榈油的报价大幅下调,相较于马棕油存在较大的价格优势,刺激了大量出口,这也是马棕油大幅累库的主要原因。
近端来看,马来西亚去库压力远大于印尼,不排除后续为了清理库存而采用关税豁免的方式刺激出口需求,若去库速度不理想,棕榈油近月合约价格预计将持续承压。
远端来看,厄尔尼诺气候对棕榈油减产的潜在影响仍在,棕榈油远月合约价格下方空间有限。
海关数据显示9月我国棕榈油进口量为36万吨,1-9月累计进口棕榈油同比增加24.9%。钢联数据显示,截至10月23日当周,全国重点地区棕榈油商业库存121.76万吨,棕榈油累库速度较快,且依旧处于同期高位。
因三季度在盘面利润转好的背景下,国内出现大量买船,造成近月库存持续累积,后续棕榈油库存预计仍将居高不下。且气温下降后,棕榈油需求进入传统的淡季。不过伴随近期棕榈油价格大幅下挫,豆棕价差持续缩窄甚至时隔两年重新转正,棕榈油的替代消费有望出现好转。
基本面来看,近端在国内库存高企的压力下,棕榈油价格缺乏实质上行动力。
钢联调研显示,十月前后由于进口菜籽到港节奏紊乱,华南地区菜籽油厂开机率普遍偏低,造成终端提货不畅,企业挺价意愿强烈,在现货趋紧的情况下,菜油期现货价差持续走强,对菜油的盘面价格给予较强支撑。
根据钢联调研,截至10月23日沿海地区压榨厂菜油库存为3.3万吨,月环比增加1.5%,但仍处于历年同期偏低水平。
随着加拿大菜籽收获工作接近完成,十一月开始预计将有大量进口菜籽到港,除此之外,钢联统计国内油厂对澳大利亚菜籽买船也大幅增多,后续油厂开机率有望回升,缓解当前菜油供需偏紧的格局。
近端供需偏紧的格局持续时间有限,菜油供需格局将由偏紧状态转向平衡,远月价格预计承压。
USDA八月供需报告将美豆新作单产上调至53.1蒲式耳/英亩,定下了美豆丰产+增产的基调,而目前巴西大豆种植工作较往年偏快,反映产区天气正常,叠加雷亚尔贬值打击美豆出口前景,CBOT大豆持续承压,缺乏上行动力。豆油虽然成本端的支撑减弱,但原油走势偏强,联动油脂价格下方空间有限,在后续油厂维持高开机率的背景下,豆油将延续供过于求的格局,价格预计仍以震荡走势为主。
马棕油351万吨的创纪录高库存打击棕榈油近月价格,且随着印度备货结束,主销区暂难重新打开进口需求,而印尼低价销售持续挤占马棕油市场份额,接下来市场关注产地棕榈油去库进程以及厄尔尼诺的发展,从近端的供需面来看,棕榈油价格缺乏实质上行动力。
国内沿海油厂的菜油库存始终偏低,菜油现货持续处于紧平衡,现货价格较强,提振盘面价格,但十一月开始将有大量进口菜籽到港,菜油远月价格或承压。